Kaip pasiruošti valdybos susitikimui – kokius skaičius neštis
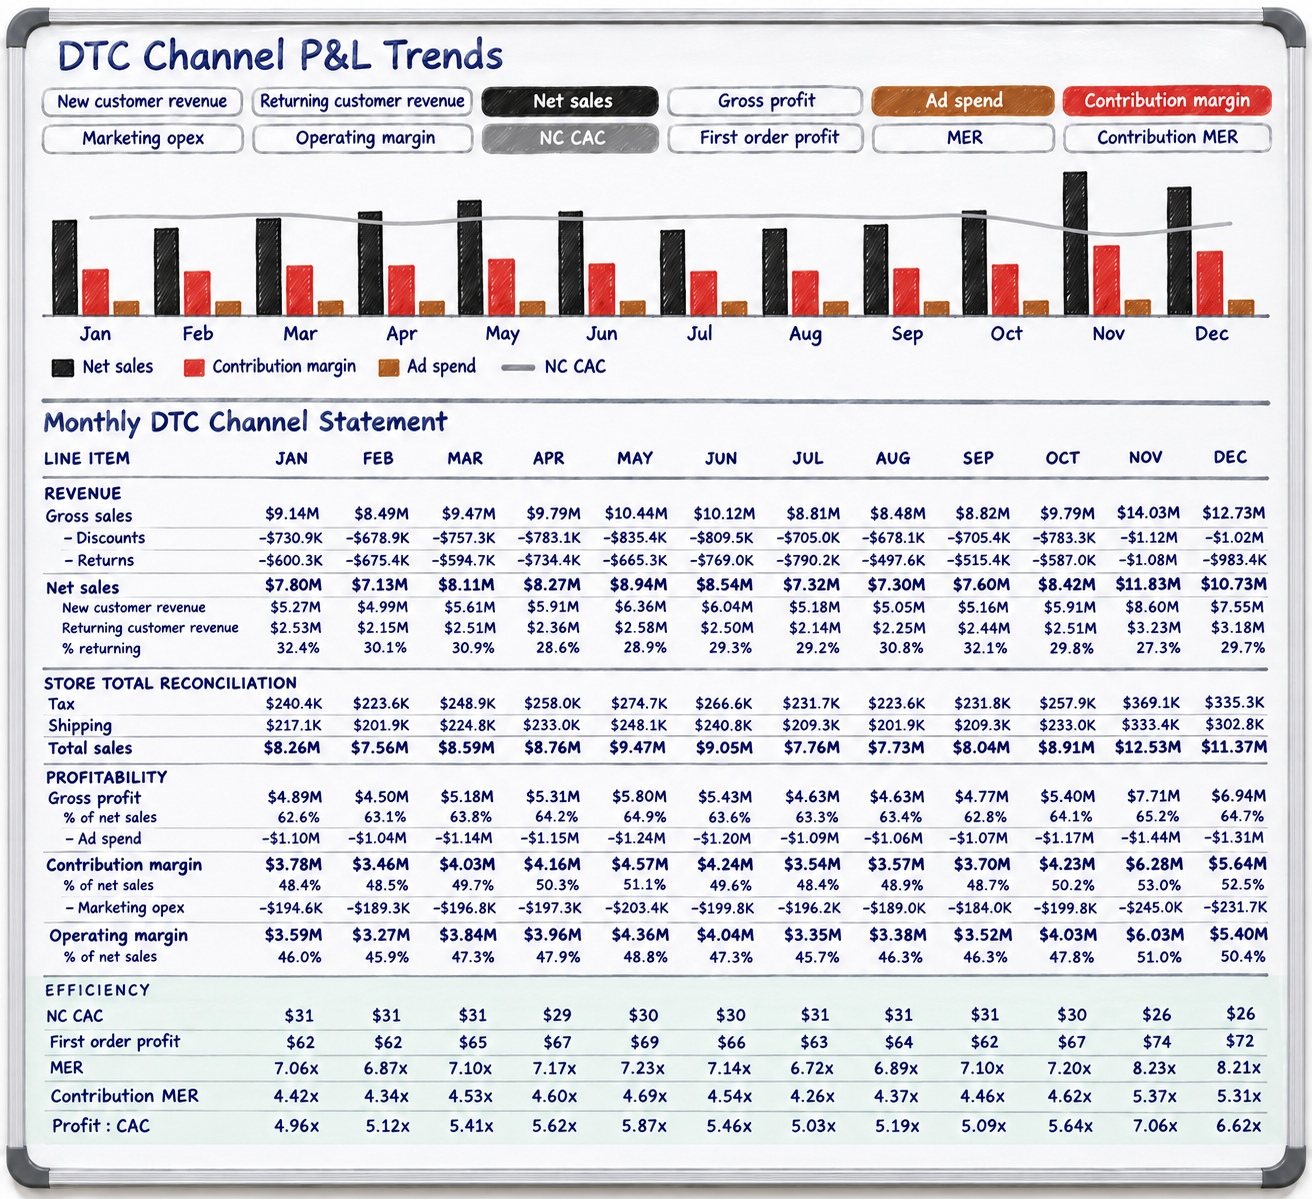
Valdybai reikia ne platformų ataskaitų, o aiškaus kanalo ekonomikos vaizdo: nuo grynųjų pajamų iki indėlio maržos, CAC ir sprendimų dėl augimo.
Turinys
Į valdybos susitikimą verta neštis ne reklamos platformų ataskaitų krūvą, o aiškų atsakymą: kiek uždirba tiesioginių pardavimų kanalas ir kas pasikeis padidinus investicijas. Augančios pajamos dar nereiškia augančio pelno. Gražus ROAS irgi neapmoka visų sąskaitų.
Tam reikia vienos suderintos pelno ir nuostolių ataskaitos (P&L), kuri sujungtų pardavimus, klientus, prekių savikainą ir rinkodaros išlaidas. Toliau – praktinė struktūra tiesioginei e. prekybai, kai prekės ženklas pats parduoda galutiniam klientui (DtC).
1. Nuo pardavimų iki to, kas iš tikrųjų lieka
Pradžia – prekių pardavimai prieš nuolaidas ir grąžinimus, be PVM. Atėmus nuolaidas ir grąžinimus, gaunamos grynosios prekių pardavimo pajamos. Svarbu visose eilutėse naudoti tą patį laikotarpį ir vienodai apskaityti grąžinimus.
| Eilutė | Kaip skaičiuojama | Kodėl svarbu |
|---|---|---|
| Grynosios prekių pajamos | Pardavimai be PVM − nuolaidos − grąžinimai | Parodo pajamas po komercinių korekcijų |
| Bendrasis pelnas | Grynosios prekių pajamos − parduotų prekių savikaina | Parodo, kiek lieka po prekių savikainos |
| Indėlis prieš reklamą | Bendrasis pelnas + pristatymo pajamos be PVM − kitos kintamosios užsakymų sąnaudos | Įtraukia užsakymo aptarnavimo ekonomiką |
| Indėlio marža po reklamos | Indėlis prieš reklamą − reklamos išlaidos | Parodo, kiek lieka kanalo pastovioms sąnaudoms ir pelnui |
| Kanalo veiklos rezultatas | Indėlio marža po reklamos − kitos kanalo veiklos sąnaudos | Sujungia rinkodarą su kanalo ekonomika |
Kitos kintamosios sąnaudos gali apimti mokėjimų surinkimą, pakavimą ir pristatymą. Jų nereikia atimti antrą kartą, jei jos jau įtrauktos į savikainą. Bendrąjį pelną galima skaičiuoti ir pajamas dauginant iš bendrosios maržos procento, bet procentas turi atitikti parduotų prekių rinkinį.
Kodėl? Vien iš bendrojo pelno atėmus reklamą, bet pamiršus užsakymo aptarnavimą, augimas gali atrodyti pelningesnis, nei yra.
2. Atskirti naujus ir grįžtančius klientus
Šalia bendros sumos parodykite naujų ir grįžtančių klientų pajamas, užsakymus bei pelningumą. Jei prekių grupių maržos skiriasi, verta pridėti ir jų pjūvį.
Kodėl? Stiprūs pakartotiniai pirkimai gali slėpti silpnėjantį naujų klientų pritraukimą. O naujų klientų antplūdis – problemą, kad ankstesni nebegrįžta. Bendra apyvarta šių situacijų neatskiria.
3. Suderinti su e. parduotuvės platforma
Atskirai paruoškite suderinimą su platformos „Total Sales“: prie grynųjų prekių pardavimų pridėkite klientams priskaičiuotą pristatymą ir mokesčius pagal konkrečios sistemos apibrėžimą. Patikrinkite, ar sutampa datos, valiuta ir grąžinimų apskaita.
Kodėl? Platformos bendri pardavimai, apskaitos pajamos ir pinigų įplaukos nėra tas pats. PVM nėra įmonės uždirbtos pajamos. Šis suderinimas skirtas paaiškinti skirtumus, ne padidinti P&L pajamas.
4. Atskirti kasdienę kontrolę nuo mėnesio sprendimų
Indėlio maržą po reklamos verta stebėti kasdien, kartu vertinant savaitės tendenciją ir vėluojančius grąžinimus. Mėnesio ataskaitoje papildomai atimkite agentūros, komandos, programinės įrangos ir kitas kanalo sąnaudas, nepriskaičiuotas anksčiau.
Kodėl? Kasdienis vaizdas padeda pastebėti blogėjančią užsakymo ekonomiką, o mėnesio – ar visas kanalas uždirba. Šis veiklos rezultatas nėra grynasis pinigų srautas: jį dar veikia atsargos, atsiskaitymų terminai ir investicijos. Didesnis biudžetas taip pat gali pareikalauti papildomų žmonių ar infrastruktūros.
5. Susieti P&L su kliento ekonomika
Valdybai pakanka kelių aiškiai apibrėžtų rodiklių:
- Naujo kliento CAC – pritraukimo sąnaudos, padalytos iš naujų klientų skaičiaus. Nurodykite, ar įtraukiama tik reklama, ar ir komanda bei agentūra.
- Pirmo užsakymo indėlis – kas lieka po prekių savikainos, kintamųjų sąnaudų ir pasirinktu principu priskirtų pritraukimo sąnaudų.
- MER – bendras rinkodaros efektyvumo santykis. Šioje ataskaitoje: grynosios kanalo pajamos be PVM / reklamos išlaidos.
- Indėlio MER – čia apibrėžiamas kaip indėlio marža po reklamos / reklamos išlaidos. Kadangi vartojamos skirtingos formulės, ją būtina parašyti šalia rodiklio.
- Kliento vertės ir CAC santykis – kliento sukurtas ar prognozuojamas indėlis prieš pritraukimo sąnaudas / CAC. Ne pajamų ir CAC santykis. Nurodykite laikotarpį ir prognozės prielaidas.
Kodėl? Šie rodikliai padeda atskirti brangstantį pritraukimą, silpnėjančią maržą ir prastėjančius pakartotinius pirkimus. Vien MER papildomo reklamos poveikio neįrodo.
6. Vienas vaizdas ir keturi valdybos klausimai
Sujunkite rodiklius vienoje lentelėje su dienos, savaitės, mėnesio ir ketvirčio pjūviais. Grafikuose parodykite tendencijas, palyginimą su planu ir priežastis, ne vien paskutinio mėnesio rezultatą. Apibrėžimus suderinkite su finansų vadovu ir išskirkite du ar tris veiksmus rezultatui gerinti.

Iliustracinis tokio skydelio pavyzdys, sąlyginiai skaičiai – ne realaus verslo rezultatai. Rodiklių apibrėžimus reikia suderinti su savo apskaita.
Į susitikimą verta ateiti su atsakymais į keturis klausimus:
- Ar augimo iniciatyvos didina pelną, ar tik pajamas?
- Ar vieno užsakymo ir kliento ekonomika sveika?
- Ar verta didinti reklamos išlaidas, įvertinus papildomas sąnaudas?
- Ką konkrečiai keisti, kad augtų papildomas DtC pelnas?
Komentarai (0)
Komentarų dar nėra. Būkite pirmas.